在2025年时, 金麒麟的主要业务展现出盈利能力切实有了好转, 可是增长的质量却存有让人内心不安的隐患。公司扣除了并非经常发生那种损益情况下面向净利润同比取得了35.18%向上的增长幅度, 一直增长到了1.26亿元的程度, 然而营业所获取的收入居然仅仅只是呈现出微量的上增长幅度, 增长了1.65%, 一直增长到17.68亿元这个数值, 像这样一种“利润增长速度远远超过营收增长速度”的状况, 充分凸显出了盈利有所提升这个情况背后所蕴含的复杂多样的因素。
利润增长从何而来
主业里, 盈利得以提升, 这主要是因为毛利率有了改善, 以及运营效率获得了优化。在2025年的时候, 公司整体的毛利率是21.33%, 跟之前相比同比上升了1.25个百分点, 这个数值超出了行业平均的21.18%。从产品方面来看呢, 刹车片的毛利率是21.04%, 提升了1.10个百分点;刹车盘的毛利率为21.78%, 提升了2.26个百分点, 并且其收入同比增长了4.93%, 这成为拉动盈利的关键因素。
此外, 因汇率波动产生的汇兑收益致使财务费用降低了27.13%, 并且经营活动现金流净额急剧增长764.68%, 达到了3.66亿元, 这表明回款能力以及经营质量有了大幅度的提升。公司借助改善模具周期管理、减小发运费用等举措, 同样增进了运营效率。恰恰是这些因素共同促成推动了扣非净利润的高额增长。
隐忧与挑战并存
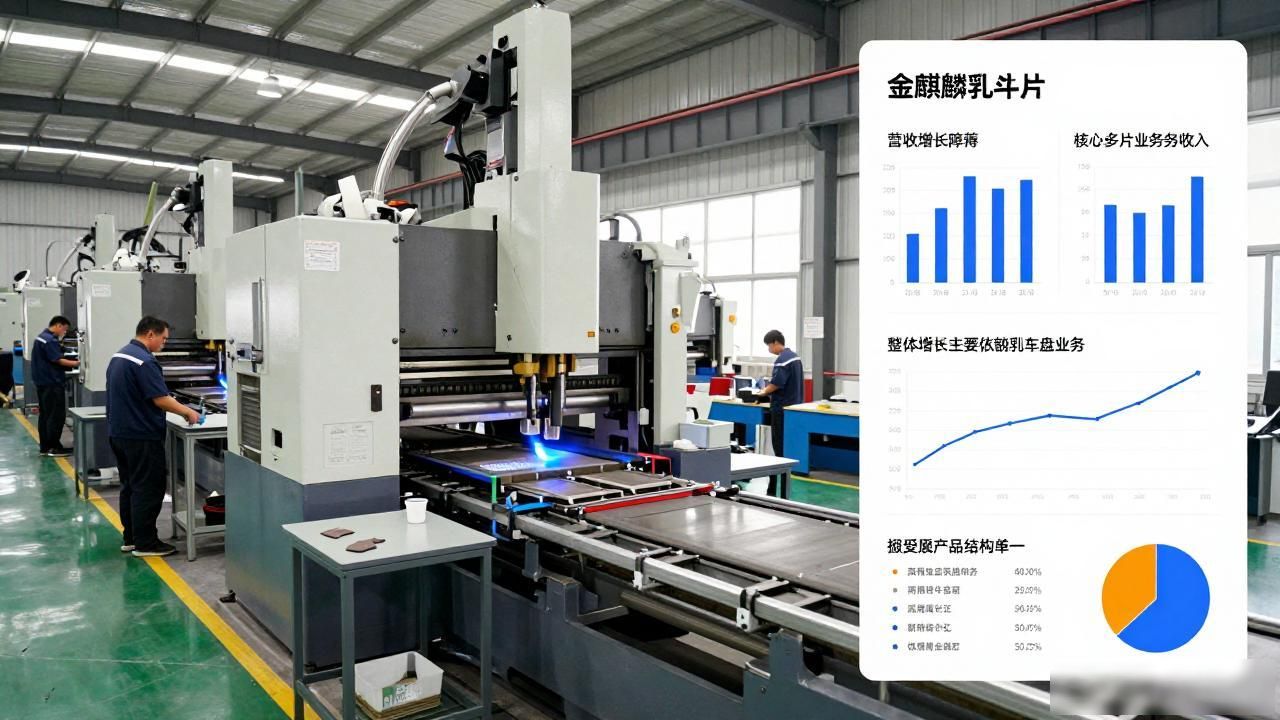
不过, 盈利增长的基础并不牢固, 可以这么说, 营收增长差不多处于停滞状态, 只有1.65%的增幅远远低于利润的增长速度, 并且核心刹车片的收入跟之前相比略微下降了0.64%, 增长过度依靠刹车盘业务, 结构十分单一。
其次, 第四季度业绩出现了大幅下滑的情况, 单季扣除非经常性损益后的净利润产生了亏损,亏损金额为403.36万元, 营业收入与同比相比下降了23.96%。当季的毛利率突然下降到了16.06%, 净利率仅仅只有0.78%, 这暴露出了短期存在成本压力以及市场竞争加剧的状况。
尤为关键的是, 期间费用率向着12.63%攀升, 相比同期增加了1.16个百分点。因致力于开拓市场, 销售费用呈现出26.33%的增长态势, 管理费用有21.97%的增幅, 然而研发费用却呈现出6.56%的下降状。处于新能源汽车渗透率有所提升的行业趋向状况的时候, 有关研发方面的投入不够充足这种情形, 极有可能会对长期竞争力造成影响。
所以, 金麒麟在二零二五年时, 主业盈利能力是有了一定改善的情况, 然而这种改善更多是源于降本增效以及外部利好因素, 其可持续性如何, 是取决于公司能不能解决营收增长动力不足、平衡费用投入与产出效率这些根本问题的。







