5月29日, 创想三维于港股实现挂牌上市, 市场赋予其「消费级3D打印第一股」这样的标签。
在这个节点上市,它踩中了一个极具爆发力的交叉窗口。
就基本面而言, 消费级3D打印赛道自身的规模已然相当可观, 今年一季度出口同比增长幅度达到了119%, 在全球范围内, 十台消费级打印机当中有九台是由中国制造而成的, 依靠着完备的供应链, 这样的企业于海外具备着强劲的造血能力。
但二级市场针对纯硬件公司所给出的定价是极为苛刻的, 市场存有汇率、关税、竞争内卷方面的担忧。倘若仅仅驻留在“出海硬件”这样的叙事当中, 这只新股的估值天花板是能够肉眼看见的。
可将旧有估值框架掀翻的变量, 并非取决于打印机自身还能够制造出怎样新颖的玩意儿, 而是在于其能不能作为核心生产力工具, 切入那些拥有万亿想象空间的前沿赛道, 像近两年极为热门的具身智能。
价格为几千块钱的消费级3D打印机, 与价格动不动就是几十上百万的AI机器人, 它们相互之间究竟是什么样的关系呢?
要是仅仅作为一个「打塑料玩具」的工具, 那么它仅具备制造业的市盈率价值;然而要是具身大模型的硬件试错, 已然处于脱离3D打印便无法实现快速迭代的状况呢?
一旦市场认定它在担当机器人时代的「硬件敏捷开发底座」, 那对标公司便不同了, 估值倍数也全然不一样了。这个切换倘若发生, 或许就是重新定价, 并非小幅波动。
01 为什么机器人离不开3D打印
造出机器人究竟有多困难呢? 存在一台符合标准的人形机器人, 它有着40多个关节, 还有200多个精密装配位。更为关键的是, 机器人落地的场景呈现出高度碎片化的态势: 针对工厂机械臂而言, 需要特定的夹具, 而酒店服务机器人则要定制外观, 家用机器人与商用机器人的一系列需求几乎不会有交集。其所具有的特点是小批量, 高定制特征明显, 并且改动十分频繁。
在研发试错阶段, 在小批量定制阶段, 面对这般需求, 传统制造基本失效。开一套注塑模具, 动不动就要几十万, 交期是以月来计算的。具身大模型如今是以周作为单位来迭代的, 与之相匹配的硬件结构常常需要同步进行调整, 模具的沉没成本, 漫长周期根本没有办法跟上这个节奏。
3D打印的逻辑是这样的, 不需要进行开模, 更改图纸之后, 今晚进行打印, 明天早上就能拿到成品。制作一件物品和制作一百件物品, 其经济模型都是可行的。
理所当然, 工业级3D打印早就开始着手做这件事情了。像铂力特这样的企业, 运用金属打印方式来批量制造机器人传感器弹性体等核心部件, 这实际上是在为机器人打造「钢筋铁骨」。而消费级3D打印所从事的, 则是另外一件事情。
02 开源浪潮,把门槛打穿了
过去,机器人硬件试错,门槛以「百万级」为起步单位。
当前情形已然不同, 所提及的Hugging Face开源的SO - 100机械臂, 其硬件物料成本为100美元, 借助桌面FDM打印机打印出PLA外壳, 购买几颗伺服电机便可组装出能够支持模仿学习以及强化训练的机械臂。
伯克利推出开源人形机器人Berkeley Humanoid Lite, 其全部的结构件能够借助桌面打印机来制造, 并且总成本处于5000美元以内。宇树、智元先后开源且支持全3D打印的人形机器人项目, 将入门门槛直接提升到万元级。
一套开源图纸配备上一台价值几千块的桌面设备, 一所普通学校里的学生, 甚至是宿舍里的学生, 都尽可以搭建起具身智能的研发平台。
这些开源方案得以铺开 , 其前提在于 , 消费级3D打印机已然足够便宜并且足够普及。创想三维是这个前提之下的最大受益者之一。
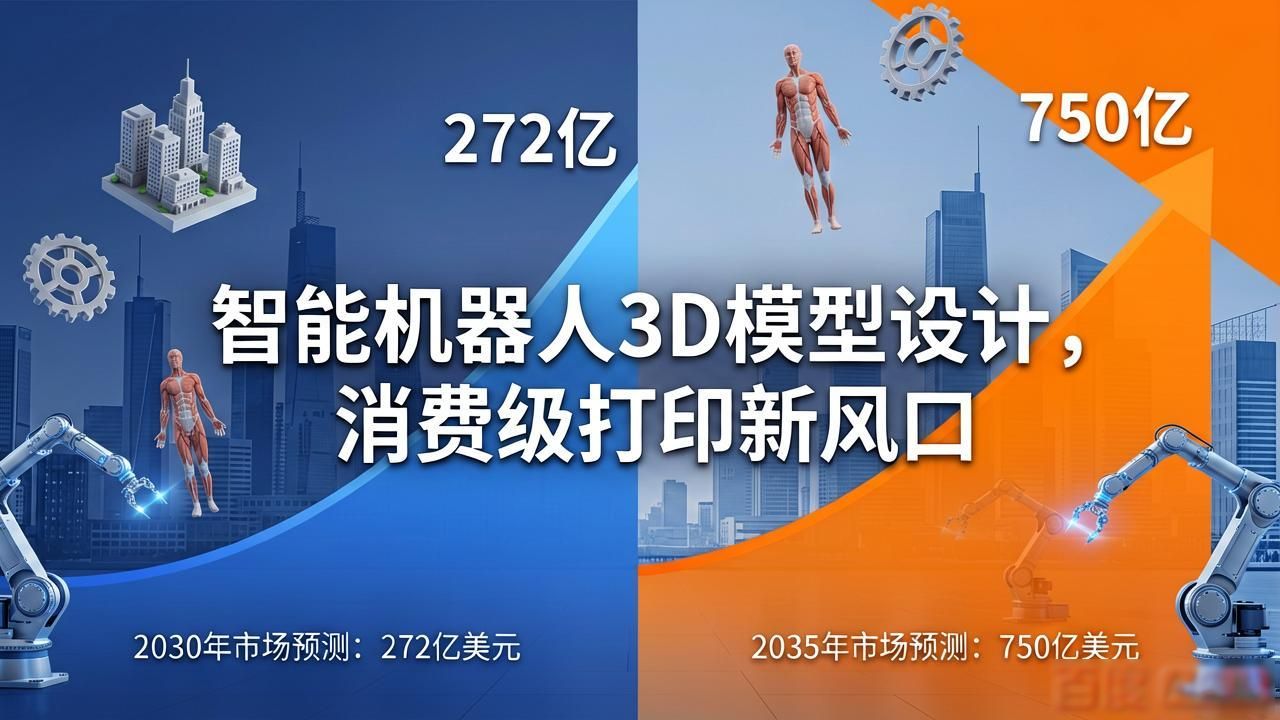
灼识咨询做出预测, 全球消费级3 D打印市场在2030年的时候将会达到272亿美元;具身智能机器人赛道, 存在这样的预测, 认为在2035年的时候有望达到750亿美元。两条增长曲线在这个节点相遇, 而且并非偶然。
4月17日, 在智元机器人线下生态大会现场, 有一台机器人成为了全场焦点, 它头戴3D打印斗笠, 手握武棍, 模样好似「少林武僧」。而这台机器人乃是创想三维与智元联合发起的改装大赛宣传作品。
参赛的人们, 从那有着披挂全套3D打印装甲的「齐天大圣」版本的灵犀X2, 到具备精密复杂性质的艺术机甲外壳, 仅仅依靠桌面级打印机, 就达成了传统注塑非得需要数万开模费用以及数周周期才能完成的非标定制。
这场活动所具有的商业验证方面的意义, 要远比其自身的营销属性大得多。当「开源机器人底盘」碰到「消费级3D打印」时, 外壳以及非标结构件的试错成本被极大程度地压缩了。在具身智能落地场景极为碎片化的当下, 这套「敏捷开发底座」已经从理论的推演, 正式迈入了实操验证的阶段。
图源/创想云官网
03 创想三维手里的三张牌
于这个交汇之处, 若要明晰洞悉创想三维于机器人生态之中所蕴含的潜力, 除去3D打印机之外, 还得瞧瞧它其余的两张牌:
第一张牌称作「创想云」社区, 有几百万注册用户, 存在270万个公开3D模型, 这儿聚集着全球创客, 他们具备建模能力, 拥有打印设备, 且极具改造意愿, 当机器人硬件走向开源时, 这个庞大的数字资产库以及活跃的开发者生态, 极有可能演变成具身智能时代的「硬件版App Store」。
第二张牌, 是那扮演着「感知之眼」的3D扫描仪。从2023年起, 一直到2025年, 创想三维的扫描仪业务有着收入方面的变化, 其收入从4153万元,增长到了约3.66亿元, 在这三年期间, 增长幅度达到了约8.8倍, 并且在2025年的时候, 拿下了全球消费级3D扫描仪市场45.3%的份额, 在全球市占率方面处于第一的位置。
倘若讲3D打印承担着“制造”躯干的职责, 那么3D扫描便是负责将物理世界予以“数字化”, 机器人若想切实变得聪慧并融合于现实, 海量的三维数据对于认识物理环境而言是不可脱离的。
从客观的角度来讲, 当下使用的消费级 3D 扫描仪主要运作于逆向建模上面, 跟机器人那时所具有的实时运行、达到「毫米级的微小尺寸精度、低延迟的即时反应特质」的导航感知系统相比还存有着工程方面的差距。不过能够肯定一番的是, 消费级 3D 扫描仪大批量的向外输送, 使得普通大众有条件把现实当中存在的复杂物品简便容易地转化成处于电脑里面的 3D 模型。这就等于是在全球的范围之内, 给未来期间会出现的 AI 机器人持续不断地给予最为庞大、最为真实的物体方面的数据储备。
现阶段就去下结论的话, 时间未免太早了些, 然而要是打算于消费级玩家群体之中寻觅出一个极有可能步入机器人感知链的名字, 创想三维在当下这份名单内, 属于极具说服力的选项里的其中之一。
04 产业边界与跨越鸿沟的筹码
具身智能究竟热到什么程度呢? 在2025年上半年的时候, 国内机器人创业公司融资的总额快要接近270亿元了, 同比增长达到了138%。这些资金大规模地漏向了纯软件类型, 以及纯AI的具身大脑公司。它们的估值通常比较高, 而且还根本没有营收。与之形成对比的是, 创想三维存在真实的营收, 有着增长的态势, 也具备现金流, 反倒是这条产业链之中定价相对被低估的那一部分了。
但有一点得瞧明白, 创想三维的机器人故事, 当下仍是「潜力」这个情况。其要实现这个估值, 前提并非是去同传统制造争抢「大规模量产」的机会。而是具身智能的开源开发者生态能不能如同软件时代那般繁荣。只要机器人的硬件形态尚未完全固定, 还需要频繁进行尝试纠错, 那它身为「研发迭代底座」的价值便得以确立。
这是需要花费时间的, 此次进行上市召集资金, 其目的在于, 在需求呈现爆发式状态之前, 率先将位置稳固占据住, 从本质层面来讲, 这其实是一场关于时间差的带有风险性的投注行为, 那些进行购买操作的人, 所购买的正是这个特定的时间范围。
将创想三维放置于桌面可见的摊开的牌面信息来讲, 它早就不是简简单单地仅有「出海硬件」的内容了, 而是已然形成了一种由「硬件」、「软件」乃至「AI」所共同构成的完整生态体系。至于处于体现智能真实存在及作用的时代背景下, 依据设想中「敏捷开发底座」的相关说法, 这套生态体系究竟能够在实际的商业运作过程中实现并兑现出多大程度的商业价值, 这是还需要由市场来给出相应答案的。当处于股票交易的二级市场开始对这种新故事内容进行确认并且接受的时候, 往往这也正是股票估值处于最具趣味有意思的阶段了。